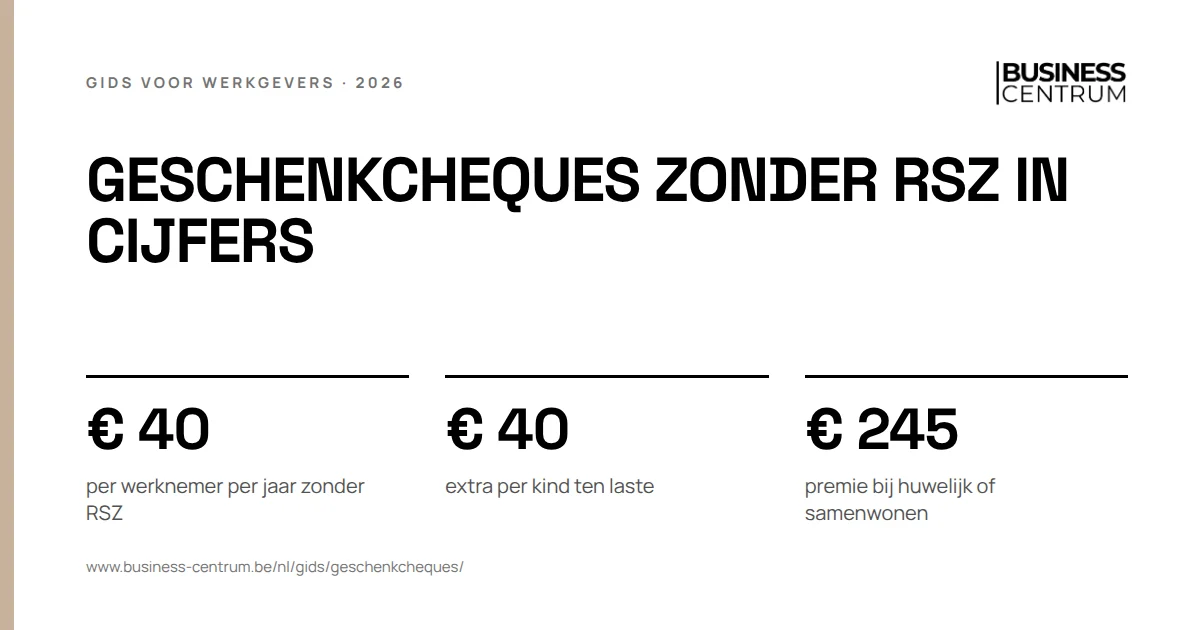
Geschenkcheques voor Sinterklaas, Kerstmis of Nieuwjaar zijn vrij van RSZ-bijdragen tot € 40 per werknemer per jaar, plus € 40 per kind ten laste. De cheques mogen niet in geld worden uitbetaald en moeten een beperkte looptijd hebben. Gaat u boven de grens, dan betaalt u bijdragen op de volledige waarde, niet alleen op het verschil.
Deze gids is voor de werkgever die zijn personeel een eindejaarsgeschenk wil geven zonder dat het loon wordt. Alle grenzen komen uit de administratieve instructies van de RSZ. U leest welke gelegenheden een vrijstelling krijgen, hoe de RSZ uw systeem beoordeelt, wat een overschrijding kost en hoe u het geschenk in de DmfA aangeeft. Wat een gewone premie kost, staat in eindejaarspremie berekenen.
Wat geschenkcheques zijn en wanneer ze geen loon zijn
Een geschenkcheque is een betaalbon die uw werknemer inruilt bij handelaars die een akkoord hebben met de uitgever van de cheque. Voor de RSZ is een geschenk in natura, in speciën of in de vorm van geschenkcheques in principe loon. Er geldt een uitzondering voor drie gelegenheden: de eindejaarsfeesten, een eervolle onderscheiding en de pensionering. Daarnaast is een huwelijkspremie tot een grens geen loon.
Voor geschenkcheques komen er drie voorwaarden bij. Ze mogen alleen worden ingeruild bij ondernemingen die vooraf een akkoord sloten met de uitgever. Ze moeten een beperkte looptijd hebben. En ze mogen noch geheel, noch gedeeltelijk in geld worden uitbetaald aan de werknemer. Voldoet een cheque daar niet aan, dan is hij loon, ook binnen de bedragen.
| Voorwaarde voor geschenkcheques | Wat het betekent |
|---|---|
| Inruilbaar bij aangesloten ondernemingen | de uitgever heeft vooraf een akkoord met de handelaars |
| Beperkte looptijd | de cheque vervalt na een vaste periode |
| Niet in geld uitbetaald | ook niet gedeeltelijk, ook niet het restbedrag |
| Binnen het bedrag van de gelegenheid | per jaar en per werknemer, zie de tabel hieronder |
Geschenkcheques zijn iets anders dan maaltijdcheques of ecocheques. Die hebben eigen regels: lees maaltijdcheques werkgeversbijdrage en wat er met de ecocheques gebeurt.
De grenzen voor geschenkcheques per gelegenheid
Elke gelegenheid heeft haar eigen grens. Het bedrag geldt per werknemer, en voor de eindejaarsfeesten en de eervolle onderscheiding per jaar.
| Gelegenheid | Grens zonder RSZ | Bijzonderheid |
|---|---|---|
| Sinterklaas, Kerstmis of Nieuwjaar | € 40 per werknemer, plus € 40 per kind ten laste | voor de drie feesten samen, per jaar |
| Eervolle onderscheiding | € 120 per werknemer | alleen een officiële onderscheiding buiten de onderneming |
| Pensionering | € 40 per dienstjaar bij u als werkgever | totale waarde tussen € 120 en € 1.000 |
| Huwelijk of wettelijk samenwonen | € 245 | bijdragen alleen op het verschil boven de grens |
Een kind is ten laste van uw werknemer als hij de lasten van dat kind effectief geheel of gedeeltelijk draagt. Een eervolle onderscheiding is een officiële of burgerlijke onderscheiding van buiten de onderneming, zoals een ereteken, een ridderorde of de titel van laureaat van de arbeid. Een erkenning voor een jubileum binnen de onderneming, bijvoorbeeld 20 jaar dienst, telt niet als eervolle onderscheiding. Voor zo'n jubileum bestaat de anciënniteitspremie met haar eigen grenzen.
Geschenkcheques: de RSZ beoordeelt uw systeem
De RSZ kijkt niet naar het bedrag dat elke werknemer krijgt, maar naar het systeem waarmee u de geschenken toekent. Dat is de regel die werkgevers het vaakst over het hoofd zien. Geeft u al uw werknemers hetzelfde geschenk van € 100, dan zijn al die geschenken loon. Ook voor de werknemers met twee of meer kinderen ten laste, bij wie € 100 binnen hun persoonlijke grens zou vallen.
Wilt u meer geven aan wie kinderen ten laste heeft, dan moet uw systeem dat zelf uitdrukken: een basisbedrag per werknemer en een bedrag per kind. Vraag uw werknemers vooraf hoeveel kinderen ze ten laste hebben en bewaar dat bij uw loonadministratie. Een spontaan voordeel bij een bijzondere gebeurtenis kan een vrijgevigheid zijn; daarover meer verderop.
Rekenvoorbeeld: geschenkcheques voor vier werknemers
Rekenvoorbeeld
Hetzelfde budget, twee systemen
Een fictieve kmo heeft vier werknemers. Anna heeft geen kinderen, Bram heeft één kind ten laste, Chloé twee en Daan drie. De zaakvoerder wil voor Kerstmis € 400 aan geschenkcheques uitdelen.
| Werknemer | Systeem A: € 40 plus € 40 per kind | Systeem B: iedereen hetzelfde |
|---|---|---|
| Anna, geen kinderen | € 40 | € 100 |
| Bram, één kind | € 80 | € 100 |
| Chloé, twee kinderen | € 120 | € 100 |
| Daan, drie kinderen | € 160 | € 100 |
| Totaal geschenkcheques | € 400 | € 400 |
| Werkgeversbijdrage, 25% | € 0 | € 100 |
| Werknemersbijdrage, 13,07% | € 0 | € 52,28 |
In systeem A blijft elke werknemer binnen zijn grens: geen loon, geen bijdragen. In systeem B is het geschenk voor iedereen loon, ook voor Chloé en Daan. De kmo betaalt dan € 100 werkgeversbijdragen, en op elke cheque van € 100 gaat € 13,07 persoonlijke bijdrage af bij de werknemer. Daar komt de belasting op loon nog bij. De werkgeversbijdrage rekent hier met de basisbijdrage inclusief loonmatiging in categorie 1, zonder bijzondere bijdragen.
Met hetzelfde budget kiest u dus beter het systeem dat de RSZ vrijstelt. Wat de bijdragen op loon in het algemeen kosten, leest u in RSZ-bijdrage werkgever. Hoe een brutobedrag bij uw werknemer netto aankomt, rekent u uit met de bruto-nettocalculator.
Geschenkcheques bij pensioen en huwelijk
Bij pensionering hangt de grens af van de dienstjaren bij u als werkgever: € 40 per dienstjaar, met een totale waarde tussen € 120 en € 1.000. Een werknemer met 15 dienstjaren kan een geschenk van € 600 krijgen. Na 30 dienstjaren zou de berekening € 1.200 geven, maar het maximum blijft € 1.000. Geeft u meer, dan is de volledige waarde loon.
De huwelijkspremie werkt anders. Bij een huwelijk of een wettelijke samenwoning is een premie tot € 245 geen loon, in geld, als geschenk of in geschenkcheques. Overschrijdt u die grens, dan zijn er alleen bijdragen op het verschil. Bij een premie van € 300 is dat € 55: € 13,75 werkgeversbijdrage en € 7,19 persoonlijke bijdrage.
Geschenkcheques boven de grens: hoe u ze aangeeft
Voldoet een geschenk niet aan de voorwaarden, dan geeft u het aan in de DmfA, de kwartaalaangifte bij de RSZ. De bezoldigingscode hangt af van de manier waarop u het geschenk toekent.
| Situatie | Looncode in de DmfA | Kwartaal |
|---|---|---|
| Geschenk binnen de grens en de voorwaarden | geen aangifte als loon | |
| Geschenk los van de gewerkte dagen, zoals een kerstgeschenk voor iedereen | looncode 2 | in het algemeen het kwartaal van betaling |
| Geschenk in verhouding tot de effectief gewerkte dagen van het kwartaal | looncode 1 | het kwartaal van de prestaties |
| Huwelijkspremie boven € 245 | het verschil als loon | kwartaal van betaling |
Een kerstgeschenk dat loon wordt, verhoogt het kwartaalloon van het vierde kwartaal. Dat heeft een tweede gevolg: de structurele vermindering wordt op dat hogere kwartaalloon berekend en daalt. Ook de eindejaarspremie staat onder looncode 2 in hetzelfde kwartaal.
Geschenkcheques, vrijgevigheden en andere voordelen
Naast de vaste gelegenheden kent de RSZ de vrijgevigheid: een voordeel dat geen loon is omdat het geen verband houdt met het werk. Het moet gaan om iets dat u spontaan toekent naar aanleiding van een bijzondere gebeurtenis, in de onderneming of in het persoonlijke leven van de werknemer, zoals een jubileum van het bedrijf of zware brandschade aan zijn huis. Er mag in uw onderneming geen traditie bestaan om zo'n voordeel toe te kennen, en de werknemer kan er geen recht op laten gelden.
| Voordeel | Wanneer geen loon | Meer lezen |
|---|---|---|
| Geschenkcheques eindejaar | binnen € 40 plus € 40 per kind | deze gids |
| Vrijgevigheid | spontaan, bijzondere gebeurtenis, geen traditie | deze gids |
| Winstpremie | eigen regeling | winstpremie werknemers |
| Niet-recurrente bonus | eigen regeling via cao | cao 90-bonus |
| Keuze tussen voordelen | eigen regeling | cafetariaplan |
Een jaarlijks kerstgeschenk is dus geen vrijgevigheid: het is een traditie, en dan gelden de grenzen van de eindejaarsfeesten. Wilt u per werknemer meer budget geven, kijk dan naar een bonus of een plan met eigen regels.
Geschenkcheques voor de zaakvoerder en de fiscale kant
De RSZ-grenzen in deze gids gelden voor werknemers. Een zaakvoerder of bestuurder van een vennootschap is zelfstandige en valt niet onder de RSZ voor werknemers. Wat een geschenk of een cheque voor hem betekent, hangt samen met zijn bezoldiging: lees bezoldiging bedrijfsleider en de pagina over de zaakvoerder.
De fiscale kant staat los van de RSZ. De RSZ-instructies zeggen niet of het geschenk belastingvrij is voor de werknemer, of dat u de kost als werkgever aftrekt. Laat dat voor uw onderneming bevestigen voor u de cheques bestelt. Wilt u een groter bedrag toekennen dan een geschenk toelaat, reken dan uit wat het als loon kost met bruto naar netto.
Vijf fouten met geschenkcheques
- Iedereen hetzelfde bedrag boven de basisgrens geven. De RSZ beoordeelt het systeem. Een vast bedrag van € 100 voor iedereen is voor iedereen loon.
- De grens per feest tellen. De € 40 geldt voor Sinterklaas, Kerstmis en Nieuwjaar samen, per jaar.
- Een cheque die in geld omgezet kan worden. Een cheque die de werknemer geheel of gedeeltelijk in cash kan krijgen, is loon.
- Een jubileum als eervolle onderscheiding behandelen. Een erkenning voor dienstjaren binnen de onderneming valt niet onder de grens van € 120.
- Het pensioengeschenk niet aftoppen. Ook na een lange loopbaan blijft het maximum € 1.000. Daarboven is het hele geschenk loon. De lijst met grenzen staat ook op onze pagina cijfers.
Geschenkcheques met Business Centrum en Acerta
Business Centrum is een sociaal bureau in Gent, opgericht in 2013, en erkend partner van Acerta. Wij doen de werkgeverskant: de lonen, de Dimona's, de contracten en de verloven van uw personeel. Acerta, erkend onder nummer 250, dient de aangiften in en int de bijdragen. Een geschenk dat loon wordt, komt in de DmfA die het secretariaat elk kwartaal indient. Hoe dat loopt met een loonadministratie voor één werknemer of voor een kleine kmo, leest u op die pagina's; onze werkwijze met Acerta op sociaal bureau Acerta.
Wilt u weten welk geschenk u uw personeel dit jaar zonder bijdragen kunt geven? Laat u terugbellen en Business Centrum zet het systeem met u op.