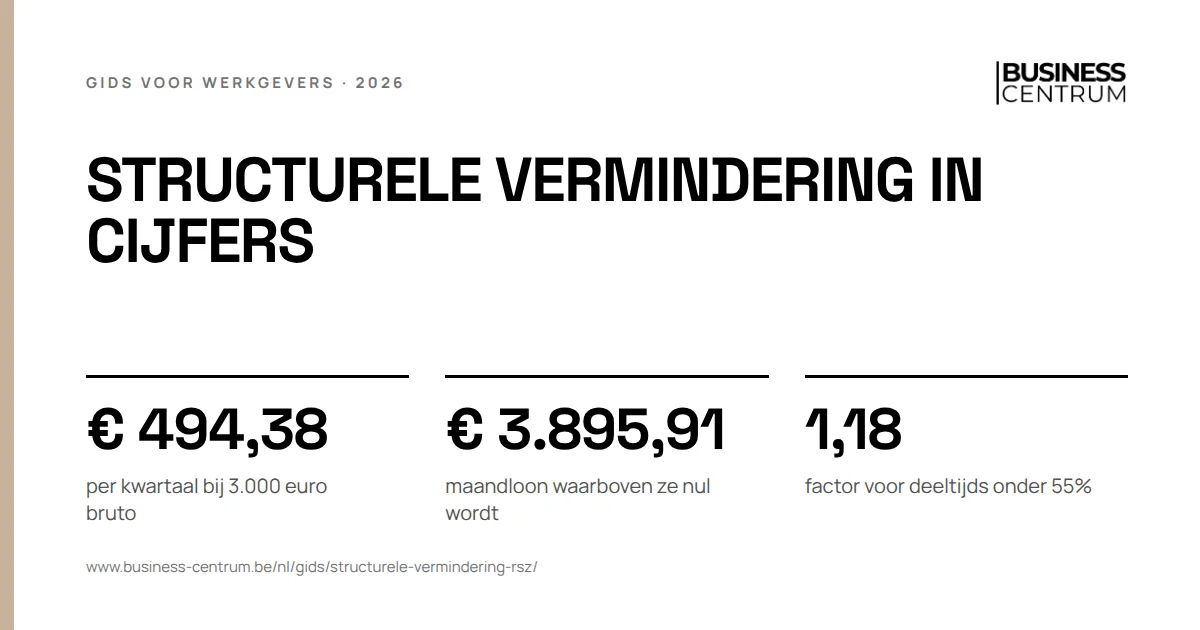
De structurele vermindering is een automatische korting op uw RSZ-werkgeversbijdragen voor lage en middelgrote lonen. Hoe lager het loon, hoe groter de korting. Voor een voltijdse bediende aan € 3.000 bruto is dat € 494,38 per kwartaal. Vanaf ongeveer € 3.895,91 per maand valt ze in de algemene categorie weg.
Deze gids is voor de werkgever die zijn loonkost wil begrijpen: wat de structurele vermindering is, hoe de RSZ ze berekent, wat ze bij uw lonen oplevert en waar ze in de DmfA staat. Alle bedragen komen uit de administratieve instructies van de RSZ voor het derde kwartaal 2026. Wat u zonder vermindering aan bijdragen betaalt, leest u in RSZ-bijdrage werkgever.
Wat de structurele vermindering is en wie ze krijgt
De structurele vermindering is een bijdragevermindering die de RSZ toekent per werknemer en per kwartaal. U trekt ze af van de patronale basisbijdrage en de loonmatigingsbijdrage van die werknemer, samen 19,88% plus 5,12% van het brutoloon in de algemene categorie. U krijgt nooit geld terug: de vermindering kan niet hoger zijn dan die bijdragen.
Ze geldt voor alle werkgevers met werknemers die onder het geheel van de socialezekerheidsregelingen vallen: pensioen, ziekte- en invaliditeitsverzekering, werkloosheid, beroepsziekten, arbeidsongevallen en jaarlijkse vakantie. Wie niet onder al die regelingen valt, opent geen recht.
| Werknemer | Structurele vermindering |
|---|---|
| Bediende of arbeider in de privésector, onder alle regelingen | ja |
| Jongere tot 31 december van het jaar waarin hij 18 wordt | nee |
| Gelegenheidsarbeider in de land- en tuinbouw | nee |
| Geneesheer in opleiding tot specialist, onthaalouder | nee |
| Flexi-jobber (flexiloon, looncode 22) | nee |
| Meeste statutaire en contractuele personeelsleden van de overheid | nee |
Ook op een verbrekingsvergoeding (looncode 3 of 9) rekent de RSZ geen structurele vermindering. Wie flexi-jobbers inzet, vindt de echte kost in flexi-job kosten werkgever.
De formule van de structurele vermindering
De RSZ berekent de structurele vermindering als Ps = R x µ x βs. R is het forfaitaire bedrag voor een voltijdse werknemer, µ de prestatiebreuk en βs een vaste factor die deeltijds werk corrigeert. R bestaat uit maximaal vier delen.
| Deel van R | Wat het doet | Wanneer het telt |
|---|---|---|
| F, vast forfait | een vast bedrag per kwartaal | alleen in categorie 2 en categorie 3 zonder loonmatiging |
| α x (S0 - S), lage lonen | groeit naarmate het loon onder de loongrens S0 zakt | als S lager is dan S0 |
| γ x (S2 - S), zeer lage lonen | extra voor de laagste lonen, sinds 1 april 2022 | als S lager is dan S2 |
| δ x (W - S1), hoge lonen | groeit boven een hogeloongrens | alleen in categorie 2 |
S is het refertekwartaalloon: het werkelijke kwartaalloon W, omgerekend naar een voltijds kwartaal. Voor een voltijdse werknemer die het hele kwartaal werkt, is S gelijk aan W. Elk deel van R wordt apart afgerond tot op de cent en op nul gezet als het negatief is. De loongrenzen S0, S1 en S2 stijgen mee met de indexering van de loongrenzen van de werkbonus.
W is het kwartaalloon tegen 100 procent, zonder onder meer de verbrekingsvergoeding, het enkel vertrekvakantiegeld, het flexiloon en de overuren in de horeca. Een eindejaarspremie die u zelf betaalt, telt wel mee. Hoe u van bruto naar de echte kost rekent, staat in loonkost berekenen.
Structurele vermindering per categorie
De parameters hangen af van de categorie waartoe de werknemer behoort. Categorie 1 is de algemene categorie: elke werknemer die niet in categorie 2 of 3 valt. Categorie 2 geldt voor werkgevers onder het toepassingsgebied van de sociale maribel, behalve de diensten voor gezins- en bejaardenhulp en de beschutte werkplaatsen. Categorie 3 geldt voor beschutte werkplaatsen, sociale werkplaatsen en maatwerkbedrijven.
| Categorie | Formule voor R vanaf het derde kwartaal 2026 |
|---|---|
| 1, algemeen | 0,14 x (€ 11.687,74 - S) + 0,16 x (€ 9.738,14 - S) |
| 2, sociale maribel | € 79 + 0,23 x (€ 10.175,11 - S) + 0,16 x (€ 10.175,11 - S) + 0,06 x (W - € 17.140,06) |
| 3, met loonmatiging | 0,14 x (€ 12.664,40 - S) + 0,16 x (€ 9.738,14 - S) |
| 3, zonder loonmatiging | € 495 + 0,18 x (€ 12.024,07 - S) + 0,16 x (€ 9.738,14 - S) |
Twee verschillen vallen op. In categorie 2 krijgt elke werknemer een vast forfait van € 79, en boven een kwartaalloon van € 17.140,06 groeit de vermindering weer. In categorie 1 is er geen forfait en geen hogelonendeel: boven S0 is de structurele vermindering gewoon nul. Een kmo die niet onder de sociale maribel valt, rekent met categorie 1.
Structurele vermindering per loon: wat ze oplevert
Voor een voltijdse werknemer in categorie 1 die het hele kwartaal werkt, is de structurele vermindering gelijk aan R. De tabel toont wat dat geeft bij enkele brutolonen, met de parameters vanaf het derde kwartaal 2026.
| Brutoloon per maand | Kwartaalloon S | Structurele vermindering per kwartaal |
|---|---|---|
| € 2.500 | € 7.500 | € 944,38 |
| € 3.000 | € 9.000 | € 494,38 |
| € 3.500 | € 10.500 | € 166,28 |
| vanaf € 3.895,91 | vanaf € 11.687,74 | € 0 |
Onder € 3.246,05 per maand telt ook de zeerlagelonencomponent mee, en dan stijgt de vermindering snel: elke euro minder kwartaalloon levert € 0,30 vermindering op, de som van α en γ. Tussen S2 en S0 is dat € 0,14 per euro. De vermindering raakt alleen uw werkgeversbijdragen, niet het nettoloon van uw werknemer; dat berekent u met de bruto-netto calculator.
Rekenvoorbeeld: de structurele vermindering voor een bediende
Rekenvoorbeeld
Structurele vermindering voor een voltijdse bediende aan 3.000 euro
Een fictieve kmo zonder sociale maribel heeft een voltijdse bediende in paritair comité 200, aan € 3.000 bruto per maand. Ze werkt het hele derde kwartaal 2026. Haar kwartaalloon W is € 9.000, en omdat ze voltijds werkt, is S ook € 9.000.
| Stap | Berekening | Bedrag |
|---|---|---|
| Lagelonencomponent | 0,14 x (€ 11.687,74 - € 9.000) | € 376,28 |
| Zeerlagelonencomponent | 0,16 x (€ 9.738,14 - € 9.000) | € 118,10 |
| Structurele vermindering | voltijds: µ = 1 en βs = 1 | € 494,38 |
| Basisbijdrage plus loonmatiging | (19,88% + 5,12%) x € 9.000 | € 2.250 |
| Te betalen na vermindering | € 2.250 - € 494,38 | € 1.755,62 |
In het vierde kwartaal betaalt de kmo een eindejaarspremie van een maandloon, aangegeven onder looncode 2 in het kwartaal van betaling, zoals de algemene regel is. Het kwartaalloon wordt dan € 12.000, boven S0 en S2. De structurele vermindering voor dat kwartaal is nul. Over het jaar levert ze zo € 1.483,14 op, drie kwartalen van € 494,38. Hoe de premie zelf berekend wordt, staat in eindejaarspremie berekenen.
Werft de kmo deze bediende aan als eerste werknemer, dan komt daar de vermindering eerste aanwerving bovenop, tot € 2.000 per kwartaal op de bijdragen die na de structurele vermindering overblijven. Dat werkt de gids eerste werknemer RSZ-vermindering volledig uit.
Structurele vermindering bij deeltijds werk
Voor een deeltijdse werknemer rekent de RSZ het loon eerst om naar een voltijds kwartaalloon S. Een halftijdse bediende aan € 1.500 per maand heeft zo dezelfde S als een voltijdse collega aan € 3.000, en dus dezelfde R. Daarna vermenigvuldigt de RSZ met de prestatiebreuk µ en de vaste factor βs, die afhangt van alle prestaties bij dezelfde werkgever.
| Prestaties bij dezelfde werkgever | Vaste factor βs | Gevolg |
|---|---|---|
| minder dan 27,50%, zonder minstens halftijds contract | 0 | geen vermindering |
| minder dan 55% | 1,18 | meer dan evenredig |
| van 55% tot 80% | 1,18 + (µ - 0,55) x 0,28 | stijgt mee |
| vanaf 80% | 1 / µ | volle vermindering |
Voor de halftijdse bediende is µ 0,50. Haar structurele vermindering is € 494,38 x 0,50 x 1,18 = € 291,68 per kwartaal. Strikt evenredig was dat € 247,19. Een werknemer op vier vijfde aan € 2.400 per maand krijgt het volle bedrag van € 494,38, omdat hij 80% haalt.
Structurele vermindering, doelgroepvermindering en hoge lonen
Per werknemer en per kwartaal mag u de structurele vermindering combineren met één doelgroepvermindering en met de sociale maribel. Welke doelgroepverminderingen er in 2026 nog zijn, staat in doelgroepvermindering. Samen mogen ze niet hoger gaan dan de bijdragen waarop ze worden toegepast.
| Situatie | Wat de RSZ doet |
|---|---|
| Structurele vermindering plus doelgroepvermindering hoger dan de bijdragen | eerst de doelgroepvermindering aftoppen, dan de structurele vermindering |
| Kwartaalloon boven € 11.687,74 in categorie 1 | structurele vermindering nul |
| Gewoon loon boven € 88.434 per kwartaal | geen bijdragen op het deel erboven, verminderingscode 1360 |
| Werkgever die zonder rechtvaardiging zijn bijdragen niet betaalt | vermindering kan geheel of gedeeltelijk geweigerd worden |
Aan de andere kant van de loonschaal geldt sinds 1 juli 2025 een vrijstelling: op het deel van het gewone loon boven € 88.434 per kwartaal zijn de basiswerkgeversbijdragen niet verschuldigd. Die vrijstelling is cumuleerbaar met de structurele vermindering, maar niet op dezelfde loonbedragen. Wie achterstand heeft bij de RSZ, regelt dat best snel met een afbetalingsplan, want de RSZ kan de verminderingen weigeren.
De structurele vermindering in de DmfA
Voor de structurele vermindering hoeft u niets aan te vragen. Ze staat in de DmfA, de kwartaalaangifte bij de RSZ, in blok 90109 "vermindering tewerkstelling" met verminderingscode 3000. U geeft ze aan voor de volledige duur van de tewerkstelling, zolang de voorwaarden vervuld zijn.
| Gegeven in de DmfA | Structurele vermindering |
|---|---|
| Blok | 90109, vermindering tewerkstelling |
| Verminderingscode | 3000 |
| Duur | volledige duur van de tewerkstelling |
| Berekeningsbasis | niet ingevuld |
| Bedrag | ja, per tewerkstellingslijn |
Wie de DmfA via het web indient, krijgt het bedrag automatisch berekend als hij de vermindering activeert; voor software biedt de RSZ een rekenmacro in TechLib. Hoe de bijdragen per kwartaal in uw betalingen terechtkomen, leest u bij RSZ-voorschotten. Vanaf 1 juli 2026 kan de strafrechter een werkgever de structurele vermindering ontnemen bij opzettelijke Dimona-inbreuken, valsheid in geschrifte, onjuiste verklaringen over sociale bijdragen of sociale oplichting.
Vijf fouten bij de structurele vermindering
- Rekenen met het maandloon in plaats van het kwartaalloon. De loongrenzen S0 en S2 zijn kwartaalbedragen. Wie € 11.687,74 met een maandloon vergelijkt, denkt dat elk loon eronder valt.
- De eindejaarspremie vergeten. Een dertiende maand onder looncode 2 duwt het kwartaalloon van het vierde kwartaal omhoog. Reken de vermindering niet maal vier. Alleen premies met een periodiciteit van 6 maanden of meer die hoger liggen dan 20% van de andere lonen van de referteperiode, worden over de kwartalen gespreid.
- Deeltijds evenredig rekenen. Onder 55% prestaties is de factor 1,18, dus meer dan evenredig. Onder 27,50% zonder halftijds contract is hij nul.
- De verkeerde categorie gebruiken. Een werkgever onder de sociale maribel rekent met categorie 2, met een vast forfait en een hogelonendeel. Wie categorie 1 toepast, geeft een verkeerd bedrag aan.
- Een tweede doelgroepvermindering bijtellen. Per werknemer telt naast de structurele vermindering maar één doelgroepvermindering. De lijst met bedragen en loongrenzen per kwartaal vindt u op onze pagina cijfers.
Structurele vermindering met Business Centrum en Acerta
Business Centrum is een sociaal bureau in Gent, opgericht in 2013, en erkend partner van Acerta. Wij doen de werkgeverskant: de lonen, de Dimona's, de contracten en de verloven van uw personeel. Acerta, erkend onder nummer 250, dient de aangiften in en int de bijdragen. De structurele vermindering komt in de DmfA die het secretariaat elk kwartaal indient. Neemt u uw eerste werknemer aan, lees dan ook eerste werknemer aanwerven en werkgever worden. Hoe dat loopt met een loonadministratie voor één werknemer of voor een kleine kmo, leest u op die pagina's; onze werkwijze met Acerta op sociaal bureau Acerta.
Wilt u weten wat de structurele vermindering bij uw lonen oplevert? Laat u terugbellen en Business Centrum rekent met u uw loonkost per werknemer door.