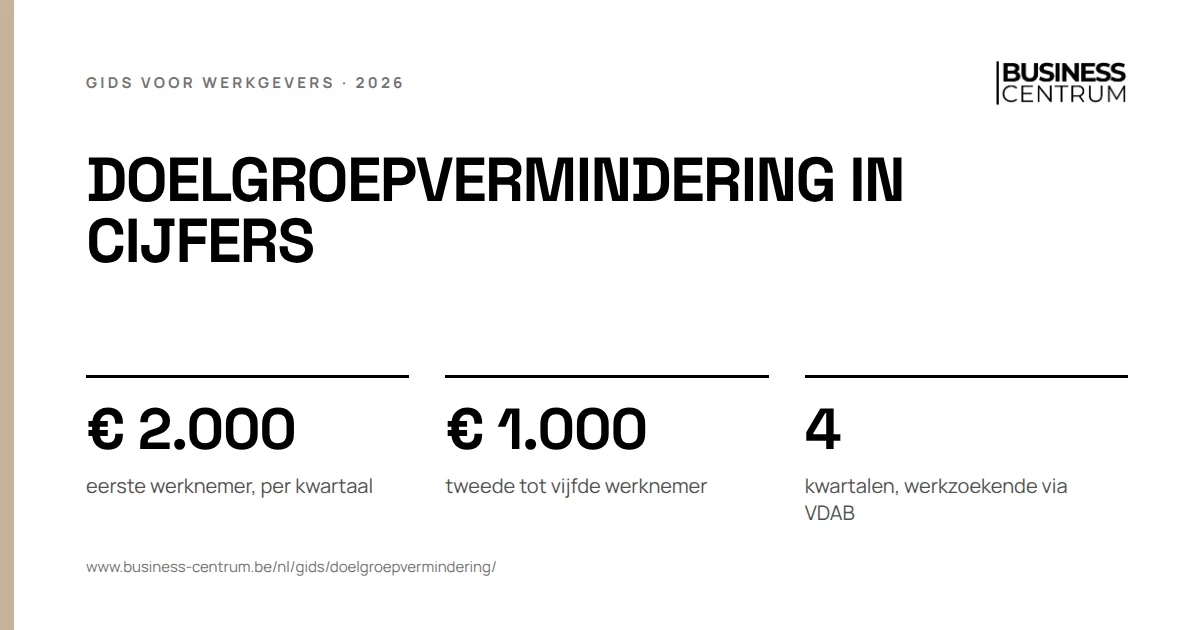
Een doelgroepvermindering is een vaste korting per kwartaal op uw RSZ-werkgeversbijdragen voor een werknemer uit een bepaalde groep. Ze komt bovenop de structurele vermindering, met hoogstens één per werknemer. Voor uw eerste werknemer is dat € 2.000. Sinds 1 juli 2026 zijn de horecavermindering en de Brusselse ouderenvermindering weg.
Deze gids is voor de werkgever die wil weten welke doelgroepvermindering hij in 2026 nog krijgt, en voor wie. De regels veranderden in korte tijd sterk: de programmawet van 30 mei 2026 schrapte en verlaagde federale verminderingen, en de gewesten sloten hun ouderenmaatregelen. Alles hieronder komt uit de administratieve instructies van de RSZ voor het derde kwartaal 2026. Wat u in totaal aan RSZ betaalt, leest u in RSZ-bijdrage werkgever.
Hoe een doelgroepvermindering werkt
Een doelgroepvermindering is een forfait: een vast bedrag dat de RSZ vastlegt met een code van G1 tot G21. U trekt het af van de werkgeversbijdragen die u voor die werknemer verschuldigd bent. De RSZ berekent het bedrag als forfait maal de prestatiebreuk van de werknemer, maal een vaste factor die deeltijdse prestaties corrigeert. Wie minstens 80% werkt, krijgt het volle bedrag. Wie minder dan 27,50% werkt, krijgt niets, behalve met een minstens halftijdse arbeidsovereenkomst.
| Forfait | Bedrag per kwartaal | Voorbeeld van gebruik in 2026 |
|---|---|---|
| G21 | € 2.000 | eerste werknemer |
| G1 | € 1.000 | tweede tot vijfde werknemer, werkzoekende via de VDAB |
| G8 | € 1.500 | oudste groep in de Duitstalige Gemeenschap |
| G2 | € 400 | lopende rechten arbeidsduurvermindering |
| G3 | € 300 | oudere werknemer van 55 jaar in de Duitstalige Gemeenschap |
Drie regels gelden voor elke doelgroepvermindering:
- Eén per werknemer. Per tewerkstellingslijn telt de structurele vermindering plus hoogstens één doelgroepvermindering.
- Het gewest volgt de werkplek. Elk gewest betaalt de doelgroepverminderingen op zijn grondgebied. De RSZ kijkt naar de vestigingseenheid waar de werknemer werkt, niet naar de zetel van de onderneming.
- Geen andere korting erbij. De structurele vermindering en de doelgroepvermindering zijn niet te combineren met een andere werkgeversbijdragevermindering, op de sociale maribel na.
Vult u in de DmfA geen geldig vestigingseenheidsnummer in, of kent de Kruispuntbank van Ondernemingen dat nummer niet voor het kwartaal, dan weigert de RSZ de vermindering. Let daar zeker op als u als nieuwe werkgever een eerste vestiging opent.
Doelgroepvermindering eerste aanwerving: de grootste die overblijft
De vermindering voor eerste aanwervingen is in 2026 de belangrijkste doelgroepvermindering voor een kleine onderneming. Ze geldt voor werkgevers uit de privésector met werknemers onder de sociale zekerheid van werknemers. Sinds 1 juli 2026 gelden nieuwe bedragen, ook voor rechten die al liepen.
| Rang | Bedrag per kwartaal | Duur | Voorwaarde |
|---|---|---|---|
| eerste werknemer | € 2.000 | onbeperkt | 12 maanden voor de aanwerving geen werknemer |
| tweede tot vijfde werknemer | € 1.000 | 12 kwartalen | op te nemen binnen 20 kwartalen |
| zesde werknemer en verder | geen | vervallen voor tewerkstellingen vanaf 1 juli 2026 |
De vermindering hangt niet aan één bepaalde werknemer. U kiest per kwartaal voor wie u ze toepast, zolang er in dat kwartaal genoeg werknemers tegelijk in dienst waren. Voor de tweede werknemer moeten er dus minstens twee tegelijk gewerkt hebben. De extra tewerkstelling moet minstens 1 maand blijven. Een korte piek in de referteperiode telt niet mee tot 5 dagen.
Het recht voor de eerste werknemer vervalt als u 12 maanden na elkaar niemand in dienst hebt die ervoor in aanmerking komt. Bent u aangesloten bij een sociaal secretariaat, dan krijgt u ook € 36,45 per kwartaal tussenkomst in de aansluitingskosten, in elk kwartaal waarin u de vermindering voor de eerste werknemer vraagt. Alle voorwaarden en uitzonderingen staan in eerste werknemer en RSZ-vermindering; de stappen om aan te werven in eerste werknemer aanwerven.
Doelgroepvermindering oudere werknemers: per gewest
Voor oudere werknemers bepaalt het gewest van de werkplek alles. In 2026 is het beeld voor de meeste werkgevers kort: er komt geen nieuwe vermindering meer bij.
| Gewest | Stand in het vierde kwartaal 2026 | Bedrag |
|---|---|---|
| Vlaanderen, oudere zittende werknemers | gestopt op 1 juli 2025, zonder overgang | geen |
| Vlaanderen, oudere werkzoekenden | geen nieuw recht voor aanwervingen vanaf 1 juli 2024, lopende rechten tot 31 maart 2026 | geen meer |
| Brussel | gestopt op 1 juli 2026, besluit van 18 juni 2026 | geen |
| Wallonië | geen nieuwe aanwervingen sinds 1 juli 2026, bestaande rechten tot uiterlijk 31 december 2029 | € 400 tot € 1.500 naargelang leeftijd |
| Duitstalige Gemeenschap | loopt, kwartaalloon onder € 13.942,47 | € 300 tot € 1.500 |
In Brussel gold de vermindering tot de stopzetting vanaf 61 jaar. In Wallonië gold voor aanwervingen vanaf 1 april 2026 een loongrens van € 13.770 per kwartaal, met een minimumleeftijd van 57 jaar voor een werkzoekende of 60 jaar zonder voorwaarde. Wie vóór de stopzetting een recht opende, houdt de regels die toen golden.
In de Duitstalige Gemeenschap loopt het bedrag op met de leeftijd: € 300 op 55 jaar, tot € 1.500 vanaf 62 jaar tot het kwartaal waarin de werknemer de pensioenleeftijd bereikt. Werkt uw oudere werknemer in Gent, Antwerpen of Brugge, dan bestaat er in 2026 dus geen ouderenvermindering meer voor hem.
De doelgroepvermindering in Vlaanderen die nog loopt
Vlaanderen heeft één doelgroepvermindering die nog nieuwe rechten opent: die voor personen zonder recente duurzame werkervaring. Ze bestaat sinds 1 oktober 2023 en geldt voor de privésector en de openbare sector, voor een tewerkstelling in een Vlaamse vestigingseenheid.
| Voorwaarde | Wat de RSZ vraagt |
|---|---|
| Inschrijving | minstens 2 jaar als niet-werkend werkzoekende bij de VDAB vóór de aanwerving, en ingeschreven tot minstens de dag ervoor |
| Loon | refertekwartaalloon lager dan € 10.000 |
| Bedrag | € 1.000 per kwartaal |
| Duur | het kwartaal van aanwerving en de 3 volgende, samen 4 kwartalen |
| Bewijs | de VDAB kijkt de voorwaarden na en attesteert via Ecaro |
| Code in de DmfA | 6340 |
Een kwartaal waarin het loon boven de grens gaat, telt wel mee in de 4 kwartalen. Bepaalde periodes tellen mee als inschrijving, zoals ziekte of een onderbreking van hoogstens drie maanden door een korte job. De vroegere Vlaamse maatregelen voor laaggeschoolde jongeren en oudere werkzoekenden openen sinds 1 juli 2024 geen nieuwe rechten meer. Werft u jonge mensen aan, kijk dan ook naar de startbaanovereenkomst.
Doelgroepvermindering horeca: afgeschaft vanaf juli 2026
De doelgroepvermindering voor vaste werknemers in de horeca is stopgezet vanaf 1 juli 2026, zonder overgangsmaatregel. Wie de korting in zijn loonbegroting had staan, moet die vanaf het derde kwartaal 2026 schrappen.
| Wat gold tot en met het tweede kwartaal 2026 | Regel |
|---|---|
| Wie | werkgevers onder paritair comité 302 met gemiddeld hoogstens 49 werknemers |
| Voor wie | hoogstens 5 vaste voltijdse werknemers per kwartaal |
| Bedrag jonger dan 26 | € 800 per kwartaal |
| Bedrag andere werknemers | € 500 per kwartaal |
| Voorwaarde | geregistreerd kassasysteem en dagelijkse aanwezigheidsregistratie |
| Vanaf het derde kwartaal 2026 | niets meer |
Wat in de horeca overblijft: de vermindering voor een eerste werknemer en de structurele vermindering. Gelegenheidswerk en flexijobs hebben hun eigen regels, met forfaitaire bijdragen in plaats van verminderingen. Wat een flexijobber u kost, rekent flexi-job kosten werkgever uit; extra's staan in extra in de horeca. Voor uw loonadministratie in de sector kunt u terecht op payroll horeca en sector horeca.
Twee doelgroepverminderingen na elkaar: een rekenvoorbeeld
Omdat er per werknemer maar één doelgroepvermindering tegelijk telt, loont het om de volgorde te plannen. Dat geldt vooral voor een kmo in Vlaanderen die een tweede werknemer aanwerft.
Rekenvoorbeeld
Doelgroepvermindering voor een tweede werknemer die bij de VDAB stond
Een fictieve kmo in Gent heeft één werknemer, A, met de vermindering voor de eerste werknemer van € 2.000 per kwartaal. Op 1 oktober 2026 werft ze B aan, voltijds aan € 3.000 per maand. B stond 2 jaar ingeschreven als niet-werkend werkzoekende bij de VDAB. Zijn kwartaalloon is € 9.000, onder de grens van € 10.000.
| Kwartalen | Vermindering voor B | Per kwartaal | Totaal |
|---|---|---|---|
| 1 tot 4: vierde kwartaal 2026 tot derde kwartaal 2027 | personen zonder recente duurzame werkervaring | € 1.000 | € 4.000 |
| 5 tot 16: vierde kwartaal 2027 tot derde kwartaal 2030 | tweede werknemer | € 1.000 | € 12.000 |
| samen | € 16.000 |
Begint de kmo meteen met de vermindering voor de tweede werknemer, dan houdt ze na 12 kwartalen op bij € 12.000, en is de vermindering via de VDAB verloren. Schuift ze de kwartalen voor de tweede werknemer op, dan krijgt ze € 16.000 over 16 kwartalen. Dat kan, omdat het recht voor een tweede werknemer 20 kwartalen open blijft vanaf het kwartaal van aanwerving en de werkgever zelf de kwartalen kiest.
Twee voorwaarden blijven gelden: in elk kwartaal met de vermindering voor de tweede werknemer moeten minstens twee werknemers tegelijk in dienst zijn geweest, en het attest van de VDAB moet er zijn. Het voorbeeld rekent geen structurele vermindering mee; die komt er voor B nog bij.
Doelgroepvermindering en de bijdragen die u verschuldigd bent
Een doelgroepvermindering kan nooit meer opleveren dan de bijdragen die u voor die werknemer betaalt. Zijn de structurele vermindering en de doelgroepvermindering samen hoger dan de werkgeversbijdragen, dan topt de RSZ eerst de doelgroepvermindering af en daarna de structurele vermindering. Bij een kleine deeltijdse job of een laag loon kan dat spelen, en dan krijgt u minder dan het forfait. Hoe deeltijds werk meetelt, leest u in deeltijdse arbeidsovereenkomst.
| Stap in de berekening | Wat er gebeurt |
|---|---|
| 1 | de RSZ berekent de werkgeversbijdragen op het brutoloon |
| 2 | de sociale maribel gaat eraf, als uw sector eronder valt |
| 3 | de structurele vermindering gaat eraf |
| 4 | de doelgroepvermindering gaat eraf, tot hoogstens het saldo |
| 5 | wat overblijft, betaalt u via de RSZ-voorschotten en de afrekening na de DmfA |
Wat het nettoloon van de werknemer is, verandert niet door een doelgroepvermindering: de korting zit volledig aan de werkgeverskant. Het verschil tussen bruto en netto staat in bruto naar netto. Actuele bijdragepercentages en bedragen vindt u op cijfers.
Vijf fouten bij een doelgroepvermindering
- Rekenen op de horecavermindering. Een begroting voor 2027 met € 800 of € 500 per vaste werknemer klopt niet meer.
- Een ouderenvermindering verwachten in Vlaanderen of Brussel. Voor een werknemer die daar werkt, bestaat ze niet meer.
- Het vestigingseenheidsnummer vergeten. Zonder geldig nummer in de DmfA weigert de RSZ de vermindering, ook als alle andere voorwaarden kloppen.
- Twee verminderingen tegelijk vragen. Per werknemer telt er één. Plan de volgorde, zoals in het rekenvoorbeeld.
- De VDAB-inschrijving niet nakijken vóór de aanwerving. De inschrijving moet lopen tot minstens de dag voor de indiensttreding. Wie zich pas na de aanwerving inschrijft, voldoet niet.
Sinds 1 juli 2026 kan de strafrechter een werkgever bij bepaalde inbreuken ook genoten verminderingen ontnemen, bovenop andere sancties. Een vermindering die niet klopt, is dus geen kleine fout.
Doelgroepvermindering met Business Centrum en Acerta
Business Centrum is een sociaal bureau in Gent, opgericht in 2013, en erkend partner van Acerta. Wij doen de werkgeverskant: de lonen, de Dimona's, de contracten en de verloven van uw personeel. Acerta, erkend onder nummer 250, dient de aangiften in en int de bijdragen. De doelgroepvermindering komt in de DmfA die het secretariaat elk kwartaal indient. Hoe dat loopt met een loonadministratie voor één werknemer of voor een kleine kmo, leest u op die pagina's; onze werkwijze met Acerta op sociaal bureau Acerta.
Plant u een aanwerving en wilt u weten welke doelgroepvermindering erbij past? Laat u terugbellen en Business Centrum bekijkt met u welke vermindering bij uw volgende werknemer hoort.