La pension complémentaire horeca est le régime de pension sectoriel social de la CP 302, la Commission paritaire de l'industrie hôtelière. Depuis le 1er janvier 2013, les ouvriers et employés des restaurants, hôtels, cafés et traiteurs constituent une pension en plus de leur pension légale. L'employeur paie 0,97 % du salaire de référence pour la pension et 0,04 % pour la solidarité. Cotisation spéciale comprise, l'ONSS perçoit 1,10 %. Vous la payez avec vos cotisations ONSS habituelles, le travailleur ne paie rien.
Ce guide traite de la pension sectorielle de la CP 302. Le fonctionnement général des plans sectoriels et leurs différences par commission sont expliqués dans notre guide sur la pension complémentaire sectorielle. Les salaires, primes et autres cotisations de fonds de la commission figurent dans le guide sur la commission paritaire 302.
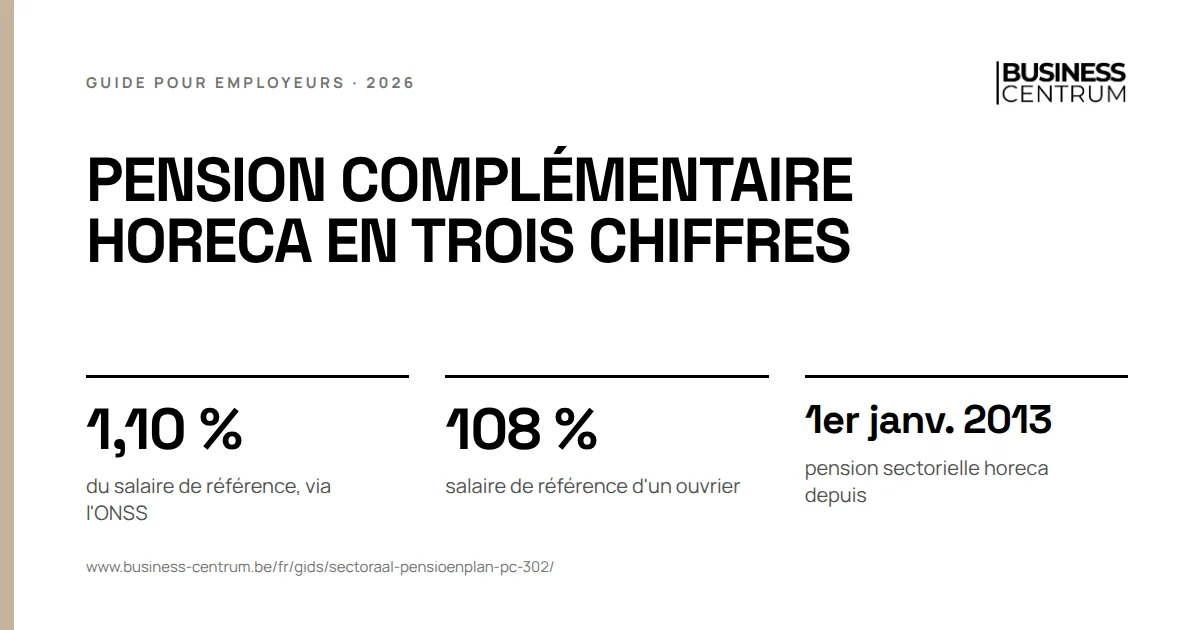
La pension complémentaire horeca en un coup d'œil
| Élément | Ce qui s'applique |
|---|---|
| En vigueur depuis | 1er janvier 2013 |
| Qui | Ouvriers et employés d'un employeur de la CP 302, pas les extras |
| Cotisation pension | 0,97 % du salaire de référence |
| Cotisation de solidarité | 0,04 % du salaire de référence |
| Ensemble, hors cotisation spéciale | 1,01 % |
| Ce que perçoit l'ONSS | 1,10 %, cotisation spéciale de 8,86 % comprise |
| Salaire de référence | ouvriers 108 %, employés 100 % du salaire brut |
| Cotisation du travailleur | Aucune |
| Organisateur | Fonds Deuxième Pilier CP 302 |
| Organisme de pension | AG Insurance, seul depuis le 1er juillet 2021 |
| Type de plan | Capital différé avec remboursement de la réserve en cas de décès, avec rendement garanti |
| Réglementation | CCT du 11 décembre 2024 (n° 191531/CO/302) |
La base est la CCT du 28 juin 2012 (n° 110552/CO/302), qui a instauré le régime. Depuis, plusieurs CCT ont adapté la cotisation, le salaire de référence et l'organisme de pension. La CCT du 11 décembre 2024 remplace le règlement de pension et le règlement de solidarité, pour les aligner sur la loi transparence du deuxième pilier.
Qui constitue une pension complémentaire dans l'horeca ?
Le plan s'applique aux travailleurs des employeurs relevant de la CP 302 et déclarés dans la DmfA sous la catégorie d'employeur 017 ou 417. La CCT du 11 décembre 2024 énumère les indices travailleur : 011, 015, 024, 484 et 495. Ce sont les indices des ouvriers et employés ordinaires. L'affiliation se fait automatiquement à la date à laquelle le travailleur remplit les conditions.
Trois groupes restent en dehors :
| Qui | Pourquoi |
|---|---|
| Travailleurs occasionnels (extras) | La CCT les exclut expressément |
| Apprentis | Même à partir du 1er janvier de l'année de leurs 19 ans et sous un indice ordinaire, la CCT les exclut |
| Entreprises ayant leur propre plan au 22 juin 2011 | Hors champ, si elles ont attesté l'équivalence par lettre recommandée au plus tard le 1er octobre 2012 |
Si vous travaillez avec des extras, vous ne payez donc pas de pension sectorielle pour eux. Le statut d'extra, avec l'ONSS forfaitaire et le contingent, est expliqué dans notre guide sur l'extra dans l'horeca. Pour les flexi-jobistes et les étudiants, regardez l'indice sous lequel vous les déclarez dans la DmfA : s'il ne figure pas dans la liste de la CCT, ils ne constituent rien via ce plan. Les règles des flexi-jobs figurent dans notre article sur les flexi-jobs dans l'horeca.
Un opting-out, par lequel un employeur remplace le plan sectoriel par son propre plan, n'existe pas en CP 302. La CCT de 2012 n'a expressément pas retenu cette possibilité. Une assurance groupe propre en plus de la pension sectorielle reste possible, mais elle ne remplace rien.
Quel est le montant de la pension complémentaire horeca ?
La cotisation est inchangée depuis le 1er janvier 2020. Elle se compose de trois parties :
| Partie | Pourcentage du salaire de référence | Destination |
|---|---|---|
| Allocation de pension | 0,97 % | compte individuel chez AG Insurance |
| Cotisation de solidarité | 0,04 % | fonds de solidarité du secteur |
| Cotisation spéciale | 8,86 % sur l'allocation de pension | ONSS |
| Total perçu par l'ONSS | 1,10 % |
Les 1,10 % sont un chiffre arrondi. Le calcul exact donne 0,966 %, plus 8,86 % de ce montant, plus 0,044 % : un peu moins de 1,10 %. L'ONSS précise lui-même que pour un plan sectoriel qu'il perçoit, la cotisation spéciale de 8,86 % est comprise dans les cotisations perçues. Vous ne la calculez donc pas et ne la déclarez pas séparément.
Le salaire de référence. La cotisation ne porte pas sur tout le salaire ONSS mais sur le salaire de référence : le salaire brut du trimestre que vous déclarez dans la DmfA sous les codes rémunération 01, 03, 04, 07, 14 et 15. Pour les ouvriers, ce salaire compte à 108 %, pour les employés à 100 %. Ce que couvrent les codes :
| Code DmfA | Contenu |
|---|---|
| 01 | Tous les montants toujours considérés comme rémunération, sauf ce qui relève d'un autre code |
| 03 | Indemnités de fin de contrat exprimées en temps de travail |
| 04 | Indemnités de fin de contrat non exprimées en temps de travail |
| 07 | Pécule simple de vacances de sortie des employés |
| 14 | Complément de pécule simple de vacances au décompte annuel |
| 15 | Pécule simple pour des jours de vacances que le travailleur n'a pas pu prendre, notamment pour maladie |
Le code 15 compte depuis le 1er janvier 2025. Une indemnité de préavis (codes 03 et 04) augmente donc aussi le salaire de référence. Le fonctionnement de la DmfA est expliqué dans qu'est-ce que la DmfA.
L'évolution de la cotisation
La pension sectorielle de l'horeca a démarré modestement et a été relevée deux fois :
| À partir du | Total perçu par l'ONSS |
|---|---|
| 1er trimestre 2013 | 0,50 % |
| 1er trimestre 2015 | 1 % |
| 1er trimestre 2020 | 1,10 % |
Qui travaille dans le secteur depuis 2013 a donc constitué ses premières années à un taux plus bas. Cela explique pourquoi la fiche de pension d'un cuisinier expérimenté est parfois plus basse qu'un collègue ne l'attend.
Exemple de calcul : pension complémentaire d'un collaborateur horeca
Un ouvrier à temps plein en catégorie V au barème de départ gagne en 2026 au moins 2 780,38 € par mois pour 38 heures par semaine. Le tableau complet figure sur la page barème CP 302.
- Salaire brut sur un trimestre : 2 780,38 € x 3 = 8 341,14 €.
- Salaire de référence à 108 % : 9 008,43 €.
- Allocation de pension : 9 008,43 € x 0,97 % = 87,02 €.
- Cotisation spéciale : 87,02 € x 8,86 % = 7,71 €.
- Cotisation de solidarité : 9 008,43 € x 0,04 % = 3,96 €.
- Total par trimestre : 98,69 €, soit 394,76 € par an et 32,90 € par mois civil.
Un employé au même salaire brut coûte moins, car son salaire de référence compte à 100 % : 91,39 € par trimestre, soit 365,56 € par an. En CP 302, c'est le Fonds Horeca qui paie la prime de fin d'année, pas vous ; cet exemple ne compte donc que le salaire mensuel. Le fonctionnement de cette prime figure dans notre guide sur la prime de fin d'année CP 302.
Que constitue le travailleur ? Sur dix ans au même salaire, 3 480,80 € d'allocations de pension, hors indexation, frais et rendement. C'est un complément, pas une deuxième pension. Ce qu'il garde en net de son salaire est expliqué dans du brut au net. Après l'indexation de janvier, la base augmente aussi ; ce que cela signifie dans l'horeca figure dans l'indexation CP 302 en janvier 2027.
Comment vous payez : via l'ONSS
Vous ne versez pas vous-même la pension sectorielle à AG Insurance. L'ONSS perçoit les cotisations chaque trimestre avec vos cotisations de sécurité sociale et les reverse via l'organisateur à l'organisme de pension et au fonds de solidarité. Votre rôle est une DmfA correcte :
- Chaque travailleur figure sous le bon indice et votre entreprise sous la catégorie 017 ou 417.
- Les salaires figurent sous les bons codes rémunération, pour que le salaire de référence soit juste.
- Ouvriers et employés sont correctement classés, car cela détermine les 108 % ou les 100 %.
- Les entrées et sorties sont correctes dans la déclaration Dimona, pour que l'affiliation commence et s'arrête à la bonne date.
Une erreur dans la DmfA a ici un double effet : sur vos cotisations ONSS et sur la pension du travailleur. Sur la fiche de paie, le travailleur ne voit rien, car il n'y a pas de retenue personnelle. Une question sur sa propre pension, vous y répondez donc au mieux en renvoyant vers mypension.be.
Rendement et droits acquis
L'allocation de pension arrive, après frais et charges fiscales et parafiscales, sur un compte individuel chez AG Insurance. L'organisme de pension garantit un rendement. En cas de sortie, de pension, de décès ou de transfert, le fonds de financement complète au besoin la réserve jusqu'à la garantie de rendement minimum légale. Elle est de 2,50 % en 2025 et 2026. AG Insurance peut en plus accorder une participation bénéficiaire.
Les droits sont acquis :
| Travailleur | Quand acquis |
|---|---|
| Entré en service après le 31 décembre 2018 | Immédiatement, depuis le 1er janvier 2019 |
| En service au 31 décembre 2018 | À partir du 1er janvier 2019, s'il était encore en service |
| Sorti avant 2019 | S'il a travaillé au moins 220 jours sur douze trimestres consécutifs |
Qui n'avait pas de droits acquis perdait sa réserve au profit du fonds de financement. Pour les nouveaux travailleurs, cela ne joue plus. Rachat, avances ou mise en gage de la réserve ne sont pas autorisés.
Maladie, faillite et décès : le volet solidarité
Avec les 0,04 %, le secteur finance un fonds de solidarité. Selon le règlement, cette cotisation doit atteindre au moins 4,40 % de l'allocation de pension. Le fonds paie trois prestations :
| Situation | Prestation de solidarité |
|---|---|
| Décès en cours de carrière | 1 250 € bruts aux bénéficiaires, quel que soit le régime de travail |
| Incapacité d'au moins 200 jours après le salaire garanti, sur cinq trimestres consécutifs | 150 € bruts une seule fois sur le compte de pension, une fois par carrière |
| Faillite de l'employeur | Allocations de pension manquantes jusqu'à 1 mois au plus après la déclaration de faillite |
L'incapacité couvre la maladie et l'accident de droit commun, le congé de maternité, l'accident du travail et la maladie professionnelle. Le travailleur ne doit rien demander pour la prestation en cas de maladie et de faillite. Pour la prestation en cas de décès, les bénéficiaires disposent de trois ans. Le salaire garanti en cas de maladie est expliqué dans travailleur malade. Le plan horeca ne prévoit pas de prestation distincte pour le chômage temporaire ; les règles de ce chômage figurent dans notre guide sur le chômage temporaire.
Depuis 2025, le plan calcule avec une moyenne en cas de pension et de décès. Pour le trimestre de la pension ou du décès et les deux trimestres précédents, on prend le salaire de référence moyen de quatre trimestres de référence fixes, adapté à l'index et aux augmentations barémiques. Une longue maladie juste avant la pension ne pèse ainsi plus sur les derniers versements.
Sortie et paiement de la pension complémentaire horeca
Si un travailleur quitte votre établissement, sa constitution ne s'arrête pas automatiquement. S'il commence dans les 2 trimestres chez un autre employeur de la CP 302, son plan continue. Ce n'est que s'il ne revient pas que le règlement parle de sortie et qu'il a le choix :
- Laisser la réserve chez AG Insurance, payée à la pension ou au décès.
- Transférer la réserve vers l'organisme de pension d'un nouvel employeur qui l'affilie.
- Transférer la réserve vers un autre organisme de pension qui répartit ses bénéfices entre les affiliés.
Même une réserve de 150 € ou moins peut être transférée. S'il ne choisit pas dans les 30 jours suivant le courrier d'AG Insurance, la réserve reste en place.
Le paiement a lieu à l'âge de pension du plan. Depuis le 1er janvier 2025, c'est le premier jour du mois qui suit le mois où le travailleur atteint l'âge légal de la pension, et seulement s'il prend effectivement sa pension légale. Avant, c'était 65 ans. Un paiement anticipé est possible à partir de 60 ans, s'il ne travaille plus dans le secteur et prend sa pension anticipée. S'il continue à travailler après l'âge de pension sans prendre sa pension, la cotisation continue. Le paiement se fait en capital, sur demande en rente viagère. Le travailleur voit sa situation sur mypension.be.
Pour vous, une sortie correcte avec les bons documents sociaux compte, comme le document C4. En cas de licenciement, la cotisation continue sur le salaire pendant le délai de préavis, et une indemnité de préavis entre dans le salaire de référence.
La pension complémentaire horeca à côté d'autres plans sectoriels
Qui compare l'horeca à d'autres secteurs voit de grandes différences de taux, de base et de personnes couvertes. Pour comparaison :
| Horeca, CP 302 | Alimentation, CP 118 | Métal, CP 111 | |
|---|---|---|---|
| Qui | ouvriers et employés | ouvriers | ouvriers |
| Cotisation | 1,10 % du salaire de référence, tout compris | 1,52 % plus 8,86 % sur la partie pension | 2,39 % ou 2,19 % plus 8,86 % sur la partie pension |
| Base | salaire à 108 % ou 100 % | salaire à 108 % | salaire brut à 100 % |
| Plan propre à la place | impossible | l'opting-out existait | plus de nouvelles dispenses depuis 2018 |
L'horeca a donc l'une des cotisations sectorielles les plus basses, mais elle vaut pour les ouvriers et les employés ensemble. Les autres plans figurent dans nos guides sur la pension complémentaire CP 118 et la pension complémentaire CP 111. Pour les employés de la CP 200, il n'existe pas de plan sectoriel général, seulement des plans par sous-secteur ; voir la pension complémentaire CP 200.
La pension complémentaire horeca en 2026 et 2027
La cotisation de 1,10 % s'applique inchangée en 2026. Les CCT de décembre 2024 ont adapté le salaire de référence, les groupes de travailleurs et les règlements, mais pas le pourcentage.
Erreurs fréquentes avec la pension complémentaire horeca
- Compter les extras. Les travailleurs occasionnels sont exclus, à condition d'être déclarés comme extras.
- Déclarer un ouvrier comme employé. Son salaire de référence passe de 108 % à 100 %, et souvent d'autres cotisations changent aussi.
- Ajouter encore la cotisation spéciale. Elle est déjà comprise dans les 1,10 % que perçoit l'ONSS.
- Voir une assurance groupe propre comme un remplacement. L'opting-out n'existe pas en CP 302.
- Supposer une ancienne dispense sans attestation. Seules les entreprises ayant leur propre plan au 22 juin 2011 et une attestation à temps sont hors champ.
- Oublier une indemnité de préavis dans la base. Elle compte via les codes 03 et 04.
Ce que vous vérifiez maintenant
- Tous vos travailleurs figurent-ils sous la CP 302 et le bon indice dans la DmfA ?
- Vos ouvriers et employés sont-ils correctement classés ?
- Déclarez-vous vraiment les extras comme travailleurs occasionnels ?
- La cotisation sectorielle de 1,10 % figure-t-elle dans votre calcul du coût salarial par collaborateur ?
- Vos nouveaux collaborateurs savent-ils qu'ils constituent leur pension chez AG Insurance et où ils la voient ?
- Avez-vous une ancienne dispense ? L'attestation de 2012 est-elle toujours dans votre dossier ?
Ce que Business Centrum fait pour vous
Business Centrum traite les salaires des restaurants, hôtels et cafés avec Acerta, avec un interlocuteur fixe qui connaît vos extras, vos flexi-jobistes et votre équipe fixe. Nous plaçons chaque collaborateur sous le bon statut et le bon indice, traitons la DmfA dans votre gestion de la paie et vous montrons ce que coûte la pension sectorielle par collaborateur. Découvrez notre approche de la paie dans l'horeca, ce que nous faisons pour le secteur horeca, ou faites-vous rappeler.